En pratique
Budget par enveloppes : anticiper une dépense annuelle et un imprévu
Un budget par enveloppes peut réserver de l’argent pour une dépense qui arrivera plus tard. Pour une facture annuelle, tu alimentes une enveloppe avant l’échéance. Pour un imprévu, tu mobilises une réserve ou tu modifies une autre priorité. Dans les deux cas, tu gardes une trace de ce qui reste disponible.
Une dépense irrégulière n’est pas toujours imprévisible
Une assurance annuelle, un anniversaire ou un abonnement renouvelé une fois par an ne se présente pas chaque mois, mais son échéance peut être connue. Une réparation urgente peut, elle, arriver sans date ni montant précis.
Cette différence change la préparation. Une échéance connue peut avoir sa propre enveloppe et un objectif daté. Une réserve pour imprévus couvre ce que tu ne peux pas encore nommer précisément. Il n’existe pas un montant de réserve adapté à tous les foyers.
Avant de commencer, note les dépenses des douze derniers mois et les prochaines échéances connues. Sépare les factures à date fixe des montants encore incertains. Révise les estimations lorsqu’un devis ou un avis de renouvellement arrive.
Exemple : une facture de 600 € dans six mois
Dans cet exemple fictif, une facture de 600 € sera payable après six occasions mensuelles de mettre de l’argent de côté. Tu pars de zéro dans l’enveloppe. Affecter 100 € à chacune de ces six occasions permet de préparer le montant, si ton budget le permet.
| Étape | Ajout | Réserve cumulée |
|---|---|---|
| Premier mois | 100 € | 100 € |
| Deuxième mois | 100 € | 200 € |
| Troisième mois | 100 € | 300 € |
| Quatrième mois | 100 € | 400 € |
| Cinquième mois | 100 € | 500 € |
| Sixième mois | 100 € | 600 € |
Si tu possèdes déjà 150 € réservés à cette facture, il reste 450 € à préparer : soit 75 € sur chacune des six occasions. Compte les rentrées réellement disponibles avant la date de paiement. Une facture prélevée avant le salaire du sixième mois laisse une occasion de moins.
L’argent accumulé reste réservé d’un mois à l’autre. Il ne redevient pas disponible pour les courses simplement parce que le calendrier change. Au paiement de la facture, tu enregistres la dépense dans cette enveloppe : sa réserve diminue du montant payé.
Si un mois tu ne peux affecter que 50 € au lieu de 100 €, rends les 50 € manquants visibles. Avec cinq occasions restantes, il faudrait ensuite 110 € à chaque fois pour atteindre 600 €. Ce calcul décrit l’écart ; il ne garantit pas que le revenu permettra de le combler.
Exemple : une réparation imprévue de 180 €
Tu as 120 € dans une réserve pour imprévus et 100 € pour des loisirs reportables. Tu choisis de transférer 60 € des loisirs vers la réparation. Tu disposes alors de 180 € pour la régler et de 40 € pour les loisirs.
Après paiement, la réserve utilisée est épuisée. La prochaine rentrée peut servir à la reconstituer, après examen des autres échéances. Le transfert ne doit pas donner l’impression que la réparation n’a rien coûté : il a réduit une autre possibilité de dépense.
Évite de prélever dans la facture annuelle sans regarder sa date. Si tu lui prends 60 €, cette facture a désormais 60 € de moins en réserve. Réduire un projet, différer une dépense et modifier un montant réservé ont des conséquences différentes : le budget sert à les rendre lisibles.
Rendre les réserves visibles dans ton outil
Dans Suribudget, une enveloppe peut représenter une facture ou un projet. Les objectifs indiquent combien affecter ce mois-ci selon leur paramétrage. Tu peux ajuster les enveloppes lorsque tes priorités changent, puis vérifier le disponible après les opérations enregistrées.
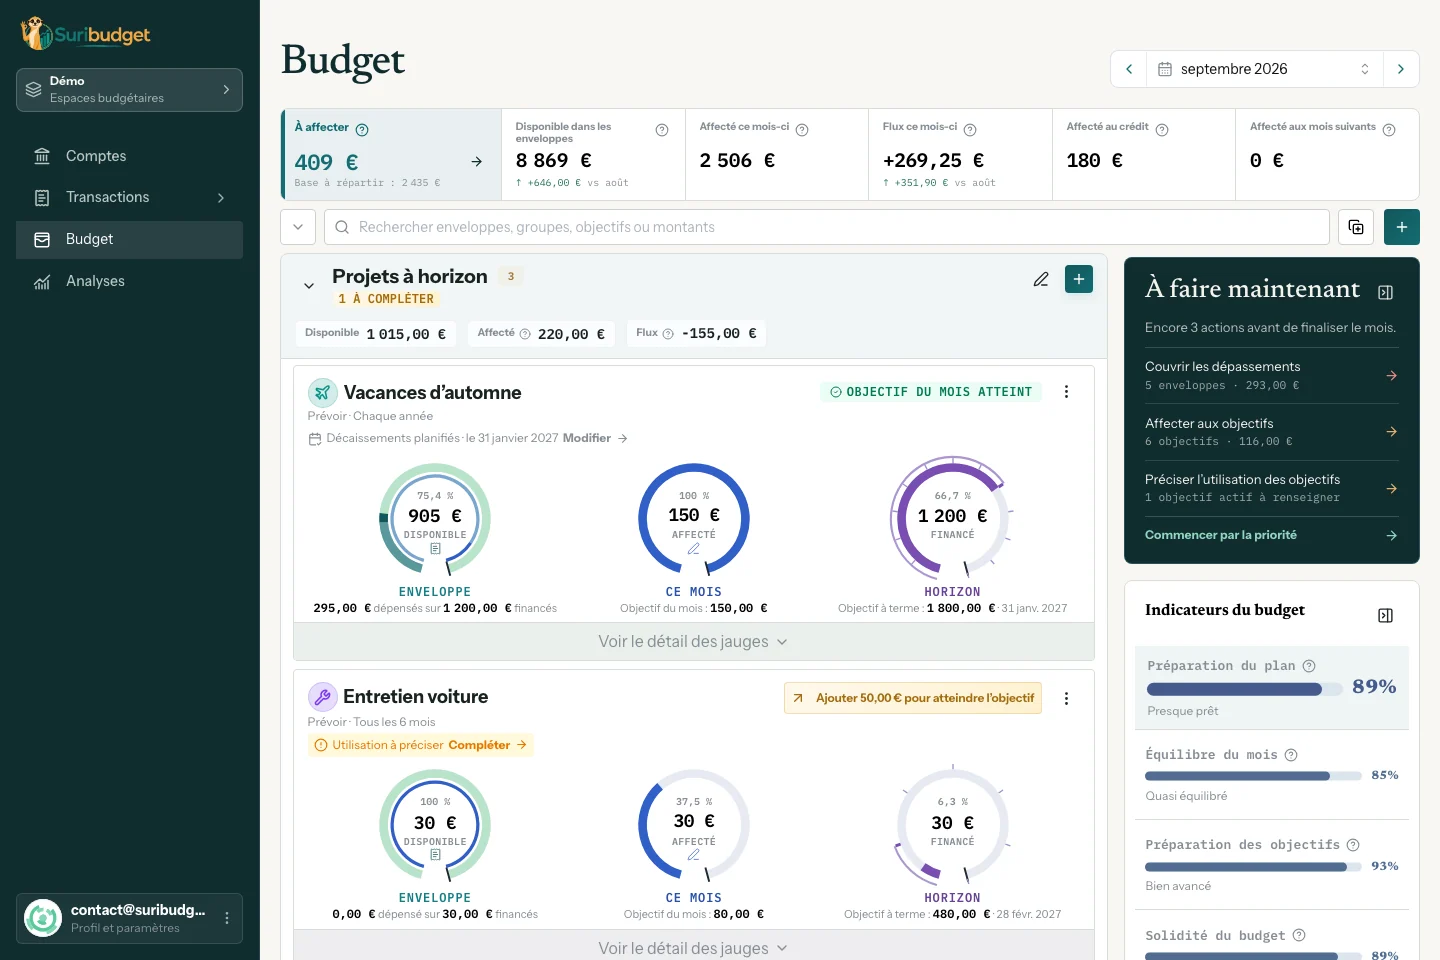
Fais une vérification régulière : les soldes correspondent-ils aux comptes, les opérations sont-elles enregistrées et les prochaines échéances sont-elles encore couvertes ? Une enveloppe bien nommée aide davantage qu’une catégorie générale dont tu ne sais plus ce qu’elle contient.
Si la distinction entre argent affecté et dépensé reste floue, reviens à l’exemple du budget base zéro. Les calculs de cet article sont des illustrations, pas des objectifs de dépense pour ton foyer.